
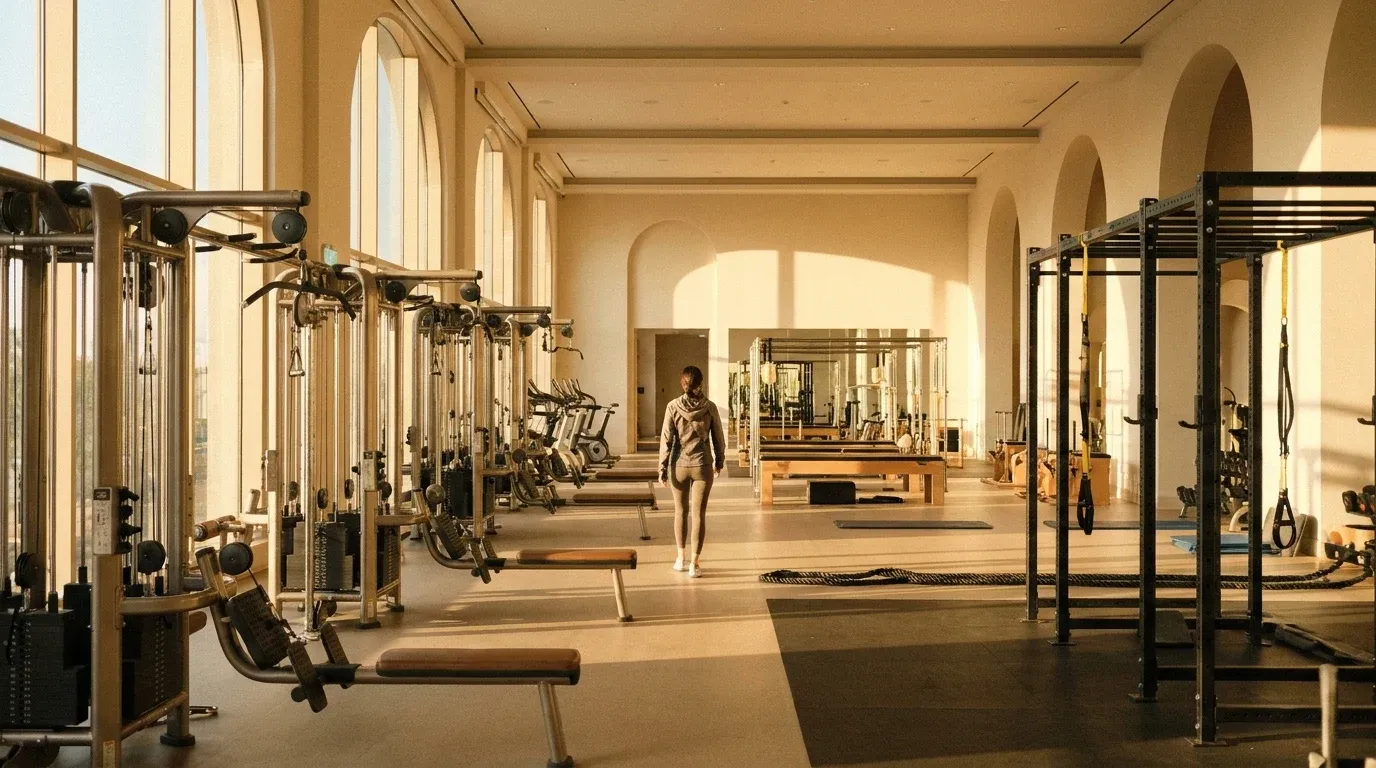
11 neue Standorte in einem Quartal: EoS Fitness zeigt, wie schnelles Wachstum funktioniert
EoS Fitness hat im dritten Quartal 2026 elf neue Fitnessstudios eröffnet und gleichzeitig zwölf neue Mietverträge unterzeichnet. Das ist kein organisches Wachstum mehr. Das ist ein strukturierter Rollout, der zeigt, dass die Kette ihren Expansionsplan konsequent durchzieht und sich für 2027 bereits strategisch positioniert.
Zum Vergleich: Viele unabhängige Studiobetreiber brauchen Jahre, um einen zweiten Standort zu eröffnen. EoS hat im selben Zeitraum fast ein Dutzend neue Clubs in Betrieb genommen und gleichzeitig die Pipeline für das nächste Jahr gefüllt. Die Fähigkeit, Einheitswachstum in dieser Geschwindigkeit zu skalieren, setzt eine operative Infrastruktur voraus, die die meisten Mitbewerber im mittleren Preissegment schlicht nicht besitzen.
Was hinter dieser Dynamik steckt, ist nicht nur Kapital. Es ist das bewährte HVLP-Modell, also High Value, Low Price, das große Flächen, niedrige Mitgliedsbeiträge und hohe Volumen miteinander verbindet. Doch EoS entwickelt dieses Modell gerade weiter. Und das ist der eigentlich interessante Teil der Geschichte.
Reformer Pilates und HYROX im Budget-Studio: Warum das mehr als ein Trend ist
EoS integriert Reformer-Pilates-Kurse und HYROX-Training in seinen Studiomix. Das klingt auf den ersten Blick wie eine simple Erweiterung des Kursangebots. Tatsächlich ist es eine gezielte strategische Bewegung, die das klassische HVLP-Modell in eine neue Richtung schiebt.
Reformer Pilates gilt bislang als klassisches Boutique-Format. Spezialstudios verlangen dafür zwischen 25 und 45 Dollar pro Einheit. Wer das Angebot in eine HVLP-Umgebung integriert, ohne den Mitgliedsbeitrag drastisch anzuheben, schafft einen unmittelbaren Wahrnehmungsvorteil. Das Mitglied bekommt mehr, zahlt aber nicht proportional mehr. Das ist aus Kundensicht ein klares Wertversprechen.
HYROX-Training funktioniert ähnlich. Das Format hat sich in den letzten Jahren als eines der am schnellsten wachsenden Wettkampf- und Trainingsformate in Europa und Nordamerika etabliert. Die Integration in EoS-Clubs spricht eine jüngere, leistungsorientierte Zielgruppe an, die bereit ist, regelmäßig zu trainieren und eine Community um ihr Training herum zu suchen. Genau diese Gruppe war bislang eher in Boutique-Studios mit HYROX-Angebot oder spezialisierten CrossFit-Boxen zu finden.
Das Ende des Entweder-oder: Erlebnis und Marge schließen sich nicht aus
Die gängige Annahme im Markt lautet: Wer günstig bleiben will, muss beim Erlebnis sparen. EoS arbeitet aktiv daran, dieses Narrativ zu widerlegen. Die Kombination aus aggressiver Flächenexpansion und gleichzeitiger Programmerweiterung zeigt, dass beides möglich ist. Zumindest wenn man die richtige operative Basis hat.
Der Schlüssel liegt in der Skalierung. Ein einzelnes Studio, das Reformer-Geräte kauft und HYROX-Flächen einrichtet, trägt diese Investition schwer. EoS verteilt die Entwicklungskosten für Konzept, Ausbildung und Ausstattung über Dutzende Standorte. Der prozentuale Aufwand pro Club sinkt drastisch, während der wahrgenommene Mehrwert für das Mitglied konstant bleibt.
Das ist ein struktureller Vorteil, den unabhängige Betreiber nicht replizieren können. Sie können möglicherweise ein besseres lokales Erlebnis liefern, mehr Persönlichkeit und Community-Tiefe. Aber sie können nicht zu vergleichbaren Preisen das gleiche Angebotsportfolio bereitstellen. Genau hier liegt der Druck, der in den kommenden Jahren zunehmen wird.
- Boutique-Formate zu HVLP-Preisen schaffen einen neuen Bewertungsrahmen für Mitglieder
- Skalierung senkt Einheitskosten für Programmierung und Ausstattung deutlich
- Zielgruppenerweiterung durch leistungsorientierte Formate wie HYROX adressiert neue Mitgliedersegmente
- Höhere Mitgliederbindung durch diversifiziertes Angebot reduziert Churn-Risiko
Was das für unabhängige Studios und Mittelklasseanbieter bedeutet
EoS hat für 2027 weitere Markteintritte angekündigt. Das erhöht den Wettbewerbsdruck in den betroffenen Regionen erheblich. Besonders betroffen sind zwei Gruppen: unabhängige Einzelstudios ohne differenziertes Angebot und Mittelklasseanbieter, die zu teuer für das HVLP-Segment und zu günstig für das Boutique-Segment sind.
Der sogenannte Mittelmarkt war schon in anderen Branchen der schwierigste Platz. Zu wenig Volumen für günstige Preise, zu wenig Differenzierung für Premium-Positionierung. Im Fitnessmarkt war dieser Druck bislang abgefedert durch regionale Bindung, persönliche Beziehungen und Markenloyalität. Wenn EoS in denselben Corridor eintritt und gleichzeitig Boutique-Formate zu günstigeren Preisen anbietet, werden diese Puffer schwächer.
Das bedeutet nicht, dass jedes unabhängige Studio in Schwierigkeiten gerät. Studios mit einer klaren Nische, einer starken Gemeinschaft oder einer spezialisierten Trainingsphilosophie können sich weiterhin behaupten. Aber Studios, die primär auf Flächenvorteil, Ausstattung und Preis setzen, ohne eine differenzierte Erfahrung zu liefern, geraten in eine schwierige Position.
Was Studiobetreiber jetzt tun können, ist klar: eigene Stärken identifizieren, die EoS strukturell nicht replizieren kann. Das ist persönliche Betreuung, Spezialisierung auf ein Format, tiefe Community-Arbeit oder eine sehr spitze Zielgruppenansprache. Wer versucht, dasselbe in kleiner zu bauen, was EoS im großen Maßstab macht, wird verlieren. Wer seinen eigenen Vorteil kennt und konsequent ausspielt, hat nach wie vor einen Platz im Markt.
Die Lektion aus dem dritten Quartal 2026 ist letztlich diese: Das HVLP-Segment und seine Anforderungen an Betreiber warten nicht mehr darauf, als reines Preissegment wahrgenommen zu werden. Es entwickelt sich aktiv weiter. Und wer das noch nicht auf dem Radar hat, bemerkt die Verschiebung womöglich erst dann, wenn die neuen Nachbarn bereits eingezogen sind.