
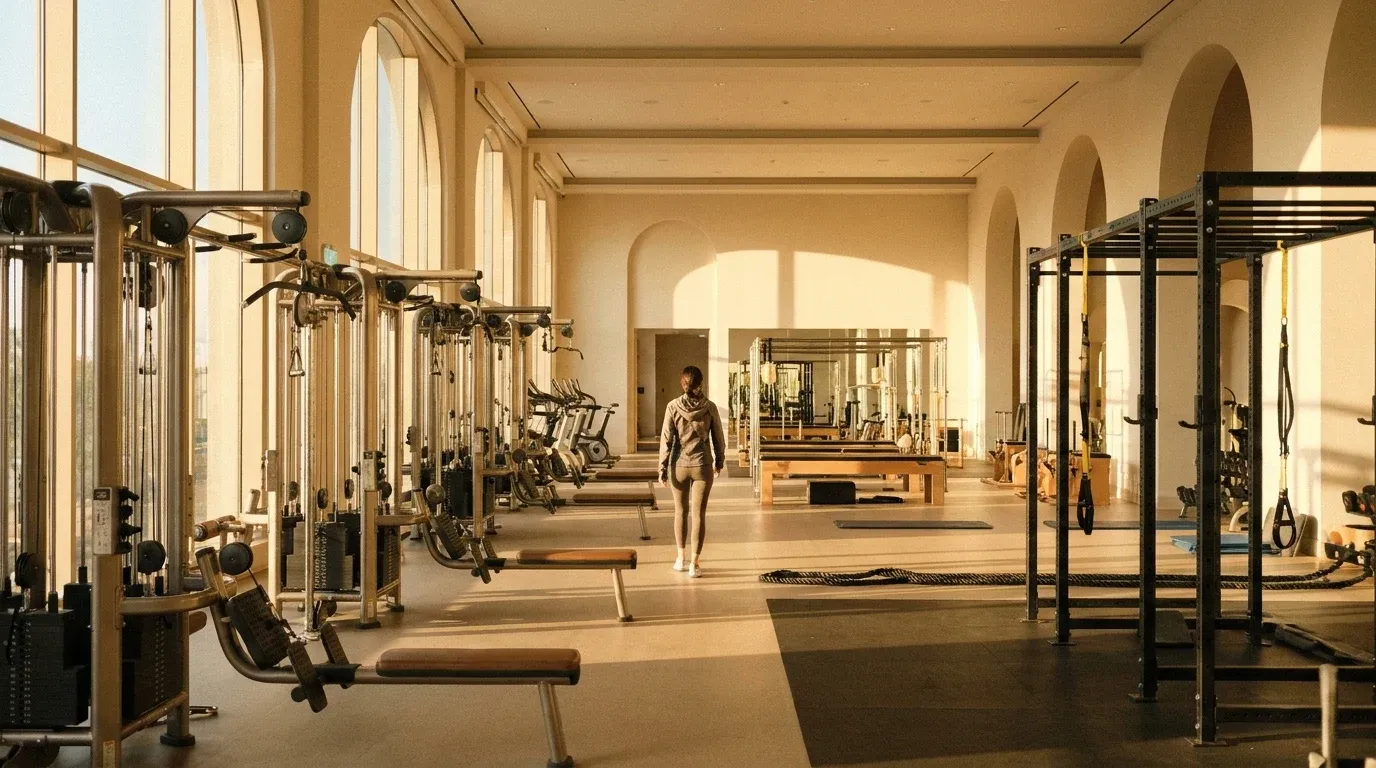
11 nuove aperture in un trimestre: EoS Fitness accelera senza frenare
Nel terzo trimestre del 2026, EoS Fitness ha aperto 11 nuove palestre e firmato 12 nuovi contratti di locazione. Non si tratta di una crescita ordinaria: è un segnale preciso di dove sta andando il segmento HVLP nel mercato fitness nordamericano. La catena si prepara a entrare nel 2027 con un portafoglio location in forte espansione e una strategia che non punta solo sui numeri.
Guardando ai dati, il ritmo di apertura corrisponde a quasi un nuovo club a settimana. Per una catena che opera su prezzi accessibili, mantenere questa velocità senza compromettere la qualità operativa richiede un sistema collaudato. EoS ha investito negli anni su format replicabili, contratti di locazione negoziati in anticipo e un modello di staffing che consente aperture rapide senza perdere coerenza nell'esperienza offerta al socio.
I 12 nuovi contratti firmati nel trimestre proiettano la crescita almeno fino alla metà del 2027. Questo tipo di pipeline è il vero indicatore di salute di una catena in espansione: non contano solo le palestre già aperte, ma quelle che stanno per aprire. E qui EoS dimostra di avere visibilità e capacità di pianificazione che pochi competitor del segmento possono vantare.
Pilates e HYROX: quando il low-cost impara il linguaggio del boutique
La mossa più interessante non è la quantità di nuove aperture, ma quello che EoS sta mettendo dentro quelle palestre. La catena ha iniziato a integrare classi di reformer Pilates e sessioni di allenamento HYROX nel proprio mix di programmazione. Due categorie che fino a poco fa erano appannaggio esclusivo dei centri boutique, con prezzi di accesso spesso superiori ai $30 a lezione.
Il Pilates su reformer ha vissuto un'esplosione di popolarità negli ultimi anni, diventando uno dei segmenti più redditizi del fitness in abbonamento. Portarlo all'interno di una palestra HVLP significa abbattere la barriera economica per un pubblico che vuole quell'esperienza ma non può o non vuole sostenere un abbonamento boutique separato. EoS non sta copiando il boutique: sta offrendo un accesso alternativo allo stesso tipo di allenamento, dentro un ecosistema già conosciuto dal proprio socio.
HYROX segue una logica simile. Il formato gara-allenamento ha costruito una community molto fedele, con atleti disposti a investire tempo e denaro per prepararsi agli eventi. Avere una programmazione HYROX-ready in palestra trasforma EoS in un punto di riferimento per questo pubblico, che altrimenti dovrebbe affidarsi a box CrossFit o centri specializzati con costi mensili ben più alti. La proposta di valore si allarga senza che il prezzo al socio si muova in modo significativo.
Il mito del compromesso: si può avere esperienza e margine insieme
Per anni, nel settore fitness, è circolata un'assunzione quasi dogmatica: le catene HVLP devono sacrificare l'esperienza per proteggere i margini. Più aggiungi, più spendi. Più spendi, più devi alzare i prezzi. E alzare i prezzi significa uscire dalla fascia che ti ha reso grande. EoS sta dimostrando che questa equazione non è necessariamente vera.
La chiave sta nella diversificazione del revenue per socio senza incremento proporzionale dei costi fissi. Il reformer Pilates, integrato in uno spazio già esistente e gestito con istruttori part-time o in revenue share, genera entrate aggiuntive senza stravolgere la struttura dei costi. Lo stesso vale per la programmazione HYROX, che può appoggiarsi alla strumentazione già presente in palestra con modifiche minime al layout. Non è ingegneria complicata: è ottimizzazione intelligente degli asset già presenti.
Questo approccio sfida direttamente i mid-market operator, cioè quelle catene che si posizionano sopra l'HVLP ma sotto il boutique premium. Se EoS riesce a offrire Pilates e HYROX a un prezzo base di $10-$25 al mese, il vantaggio competitivo del mid-market si assottiglia. Chi paga $50-$70 al mese per una palestra tradizionale con qualche corso in più deve iniziare a chiedersi cosa sta comprando che EoS non offre già.
Nuovi mercati nel 2027: cosa significa per gli operatori indipendenti
EoS ha già annunciato ingressi in nuovi mercati per il 2027. I dettagli geografici completi non sono ancora stati resi pubblici, ma la pipeline di 12 contratti firmati suggerisce che si tratterà di mercati urbani e suburbani in crescita, spesso già presidiati da palestre indipendenti o da catene regionali di fascia media. Per questi operatori, l'arrivo di EoS non è solo una questione di prezzo: è una questione di posizionamento complessivo.
Una palestra indipendente che compete sul prezzo contro EoS è destinata a perdere. I volumi di acquisto, le economie di scala, la tecnologia di gestione dei soci e il brand recognition della catena creano un vantaggio strutturale difficile da colmare. Ma una palestra indipendente che compete sulla profondità della relazione con la community, sulla flessibilità dell'offerta e sulla qualità dell'esperienza umana può ancora trovare il proprio spazio. La condizione è smettere di pensare di dover fare le stesse cose di EoS, ma meglio.
Per i mid-market operator la situazione è più complicata. Essere intrappolati tra HVLP e boutique studio in crescita è una posizione difficile da sostenere nel lungo periodo. Chi non riesce a differenziarsi in modo netto, sia verso il basso sul prezzo sia verso l'alto sull'esperienza, rischia di perdere soci in entrambe le direzioni. L'espansione di EoS non è solo una notizia di settore: è un promemoria che il mercato si sta riorganizzando, e farlo capire ai propri soci prima che lo facciano altri è già metà della strategia.
- 11 palestre aperte nel Q3 2026, con 12 nuovi contratti di locazione già firmati
- Reformer Pilates e HYROX integrati nella programmazione standard delle nuove location
- Pressione crescente sui mid-market operator nei mercati dove EoS entrerà nel 2027
- Modello di crescita che combina volume di aperture e diversificazione dell'esperienza senza alzare il prezzo base