
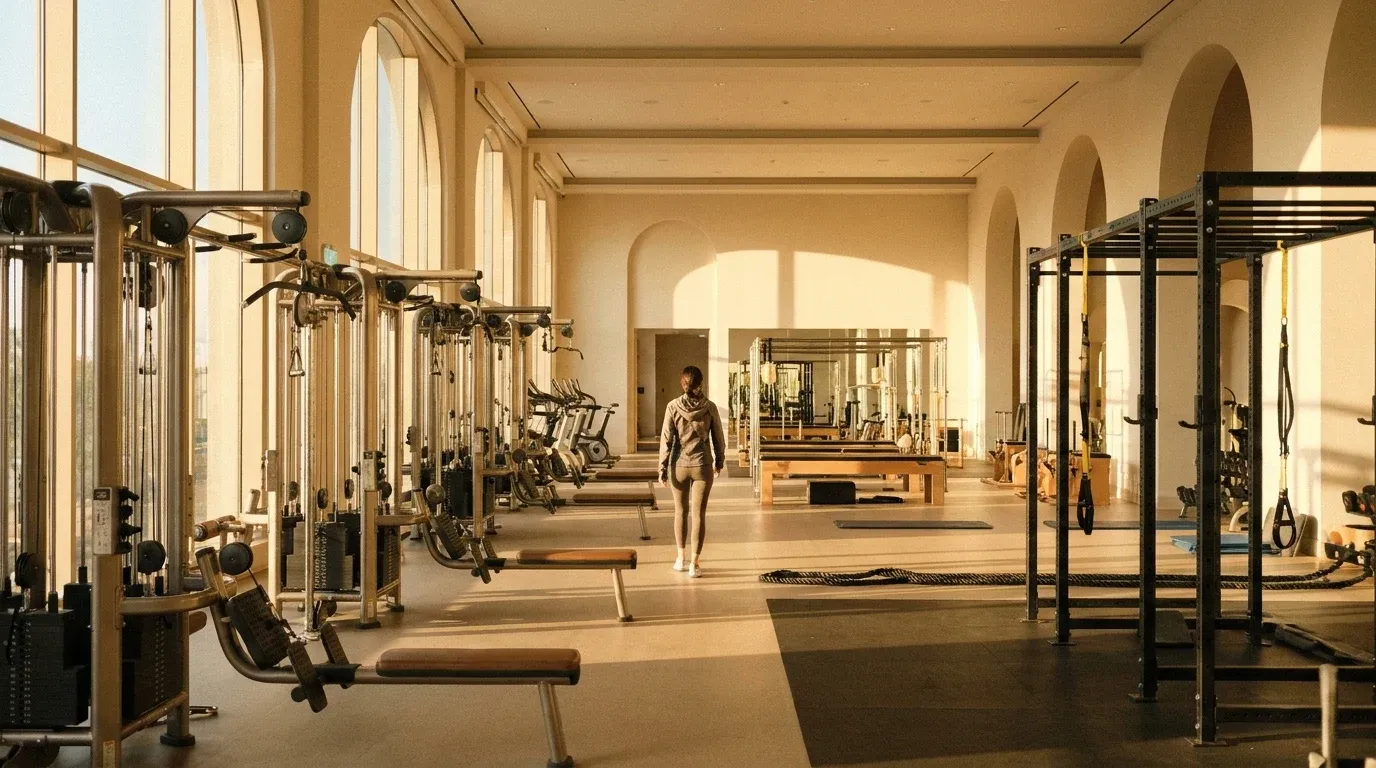
11 gimnasios en un trimestre: EoS Fitness acelera su expansión
EoS Fitness cerró el tercer trimestre de 2026 con una cifra que pocos operadores del sector pueden igualar: 11 nuevas aperturas en apenas tres meses. A eso hay que sumarle 12 contratos de arrendamiento firmados, lo que proyecta una cadena de inauguraciones que se extenderá bien entrado 2027. El ritmo no es casualidad. Responde a una estrategia deliberada de saturación de mercado antes de que la competencia consolide posiciones en los mismos corredores.
El modelo HVLP en EE.UU. lleva más de una década demostrando que el volumen de socios puede sostener márgenes saludables sin necesidad de cuotas premium. EoS lo aplica con precisión quirúrgica: instalaciones amplias, equipamiento de alto nivel y precios mensuales que rondan los $10 a $25 dólares, según el plan. Con cada nueva apertura, la cadena refuerza su capacidad de negociación con proveedores y reduce el coste por unidad en toda la red.
Lo que hace diferente este ciclo de expansión no es solo la velocidad. Es que EoS está creciendo hacia mercados que históricamente pertenecían a operadores independientes y cadenas de tamaño medio. Cuando una marca con su infraestructura entra en un corredor nuevo, el impacto en la captación de socios locales es inmediato y, para muchos competidores, difícil de absorber.
Pilates con reformer y HYROX: el HVLP ya no compite solo en precio
La apertura de nuevos locales sería noticia suficiente. Pero EoS ha añadido una capa que cambia la conversación sobre qué puede ofrecer un gimnasio de precio bajo. La cadena está integrando clases de Pilates con reformer y sesiones de entrenamiento HYROX dentro de su oferta estándar, sin cobrar los suplementos que caracterizan a los estudios boutique.
El movimiento es inteligente desde el punto de vista de la retención. Las disciplinas de alta adherencia, como el Pilates en máquina o los entrenamientos funcionales con estructura competitiva, generan hábito. Un socio que entrena con reformer tres veces por semana tiene muchos menos motivos para cancelar su membresía que alguien que usa la cinta de correr de forma ocasional. EoS no está diversificando por capricho. Está construyendo una base de socios más comprometida y, por tanto, más rentable a largo plazo.
Desde la perspectiva del mercado boutique, esto representa una amenaza directa. Un estudio de Pilates independiente puede cobrar entre $30 y $50 dólares por clase. EoS ofrece acceso a esa misma experiencia, o algo muy cercano, dentro de una membresía mensual que cuesta menos que una sola sesión boutique. No todos los socios valorarán igual ambas propuestas, pero la franja de consumidores que prioriza el precio sobre el ambiente exclusivo es amplia, y EoS la tiene perfectamente identificada.
El mito del sacrificio de experiencia en el modelo de bajo coste
Durante años, el sector fitness asumió que existía una correlación casi inevitable entre precio bajo y experiencia mediocre. Los gimnasios económicos eran sinónimo de máquinas antiguas, vestuarios descuidados y poca atención al cliente. EoS, junto con otros operadores HVLP de nueva generación, lleva tiempo desmontando ese supuesto. Pero la combinación de expansión acelerada con programación diversificada en este Q3 lo convierte en un argumento más difícil de ignorar.
La clave está en la escala. Cuando operas cientos de instalaciones, puedes negociar contratos de equipamiento que un gimnasio independiente ni puede imaginar. Puedes invertir en tecnología de gestión, en formación de instructores y en diseño de espacios sin que esos costes comprometan la viabilidad del modelo. Lo que parece un lujo para un operador pequeño se convierte en un estándar alcanzable para una cadena con la masa crítica de EoS.
Esto no significa que el modelo sea perfecto ni que la experiencia en un EoS sea equivalente a la de un estudio boutique de alta gama. Las diferencias existen y probablemente se mantendrán. Pero el umbral mínimo de calidad que EoS está estableciendo presiona hacia arriba a todo el segmento. Los operadores que dependen de diferenciarse únicamente por tener mejores instalaciones que el gimnasio de bajo coste de la esquina tienen cada vez menos margen de maniobra.
2027 y los mercados en la mira: qué significa para el sector
Los 12 contratos de arrendamiento firmados en Q3 no son solo un indicador de crecimiento. Son una señal de dónde estará EoS compitiendo en los próximos doce a dieciocho meses. Aunque la cadena no ha detallado públicamente todos los mercados, el patrón histórico de sus expansiones apunta hacia áreas suburbanas en crecimiento y ciudades secundarias donde la oferta fitness de calidad sigue siendo limitada o está dominada por operadores independientes.
Para esos operadores, la llegada de EoS plantea preguntas concretas. No es solo una cuestión de competir en precio, sino de responder a una propuesta que ahora incluye clases estructuradas, programación de alto rendimiento y una marca con recursos de marketing que superan ampliamente los de cualquier negocio local. La diferenciación que antes bastaba, como el trato cercano o el conocimiento de la comunidad, sigue teniendo valor, pero necesita ser más explícita y más comunicada.
Los gimnasios de tamaño medio atrapados entre segmentos, aquellos con cuotas entre $40 y $70 dólares mensuales que no llegan a la categoría premium pero tampoco compiten en precio, son los que enfrentan el mayor riesgo. Están atrapados entre la propuesta de valor de EoS por abajo y la experiencia diferencial de los estudios boutique por arriba. Sin una narrativa clara de por qué su precio se justifica, la presión de retención de socios puede volverse insostenible cuando EoS abra a pocas manzanas de distancia.
El sector fitness lleva años hablando de polarización: los modelos de precio muy bajo y los de precio muy alto resisten mejor que los del medio. Lo que EoS está haciendo en 2026 no es solo confirmar esa tendencia. Es redefinir qué significa estar en el extremo de bajo coste, añadiendo capas de experiencia que antes eran exclusivas del segmento premium. Para el mercado en su conjunto, eso cambia las reglas del juego de una forma que ya no admite respuestas lentas.