
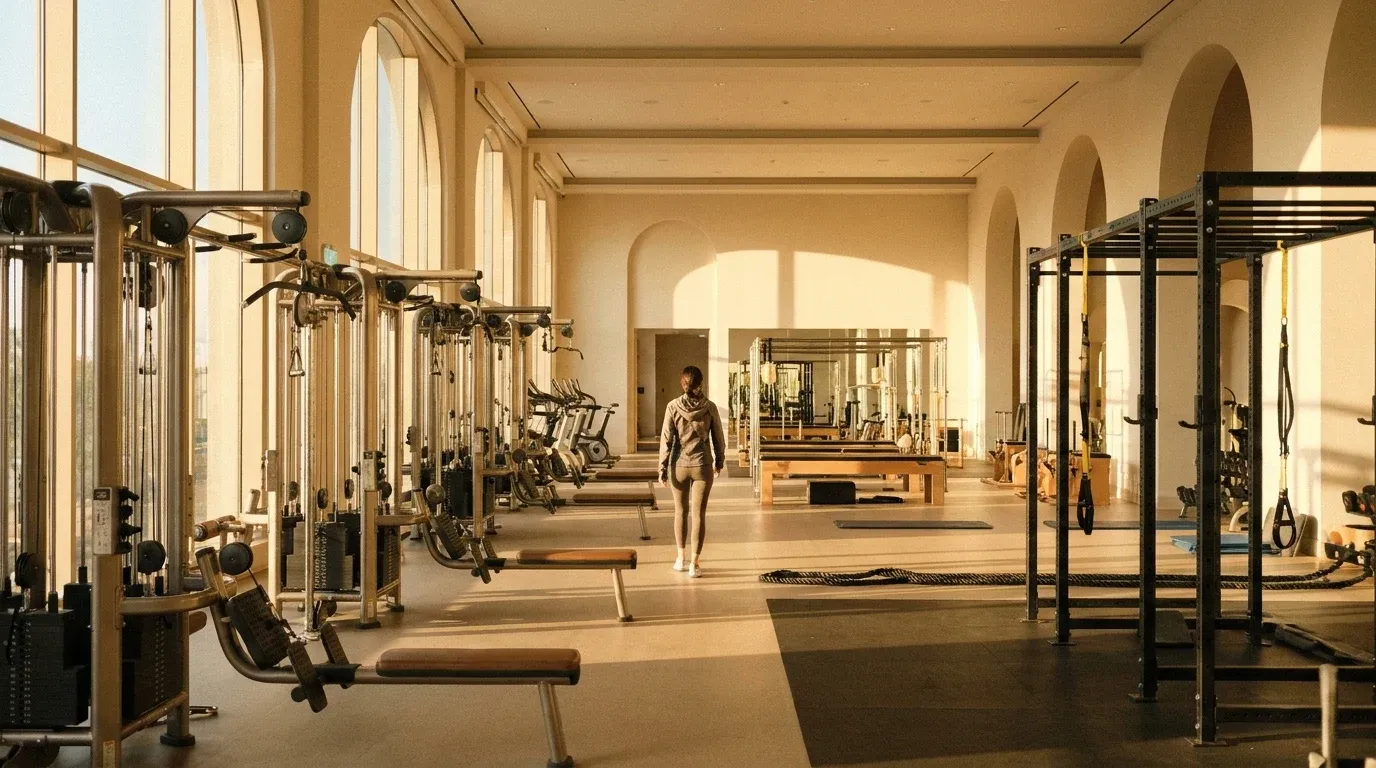
EoS Fitness : 11 gyms en un trimestre, la stratégie HVLP passe à la vitesse supérieure
Onze nouvelles salles ouvertes en un seul trimestre. Douze baux signés supplémentaires. EoS Fitness ne ralentit pas. Au troisième trimestre 2026, la chaîne américaine a confirmé ce que beaucoup pressentaient déjà : le segment High Value Low Price (HVLP) ne se contente plus de vendre du volume. Il construit de l'expérience.
Et ça, c'est pas anodin pour le reste du marché.
Un rythme d'expansion qui ne laisse pas de place au doute
EoS Fitness opère aujourd'hui dans plusieurs États américains, avec une concentration forte en Arizona, Californie, Nevada et Texas. L'ouverture de 11 clubs sur un seul trimestre représente un rythme qu'on associe plus souvent à des opérateurs de fast-food qu'à des salles de sport.
Mais bah en fait, c'est exactement le modèle. Des coûts d'exploitation maîtrisés, une surface standardisée, un équipement pensé pour maximiser le flux de membres. EoS tourne autour de 10 à 25 dollars par mois selon les formules, ce qui lui permet d'absorber des volumes d'adhésions impossibles à atteindre pour un club mid-market.
Les 12 baux signés en parallèle indiquent que l'accélération n'est pas conjoncturelle. C'est un signal structurel d'entrée en 2027 sur de nouveaux corridors géographiques, avec une pression directe sur les opérateurs indépendants et les clubs de milieu de gamme qui occupent ces zones aujourd'hui.
Pour comprendre ce que cette dynamique signifie à l'échelle du secteur, l'analyse du marché fitness à 135 milliards de dollars et ses enjeux de positionnement donne un cadre utile : la compression tarifaire par le bas oblige tous les acteurs à se repositionner sur la valeur perçue.
Pilates reformer et HYROX : quand le low-cost s'offre du boutique
C'est là que la stratégie d'EoS devient vraiment intéressante. La chaîne intègre désormais des cours de Pilates reformer et des programmes HYROX dans son offre. Deux disciplines qui, jusqu'ici, appartenaient au registre des studios boutique premium ou des clubs haut de gamme.
Le Pilates reformer, c'est typiquement le genre de cours facturé 30 à 40 dollars la séance dans un studio dédié. HYROX, c'est un format de compétition fitness fonctionnel qui a explosé en Europe avant de traverser l'Atlantique, avec une communauté ultra-engagée qui cherche à s'entraîner spécifiquement pour les épreuves.
En intégrant ces deux formats à ses clubs sans ajuster ses tarifs d'entrée, EoS court-circuite le modèle boutique. Un membre peut désormais accéder à une séance de Pilates reformer ou préparer une compétition HYROX dans la même salle où il soulève des poids ou fait du cardio. Du coup, la proposition de valeur change radicalement.
C'est pas sans rappeler ce qu'Orangetheory a fait en matière d'évolution programmatique. Orangetheory forme désormais tous ses coachs aux spécificités des membres sous GLP-1, une décision qui, elle aussi, repositionne un opérateur de volume sur le terrain de l'expertise et de la personnalisation.
L'hypothèse qui s'effondre : expérience vs marge, faut choisir ?
Le secteur HVLP reposait jusqu'ici sur une conviction assez solide : pour tenir les marges avec des abonnements bas, t'es obligé de sacrifier l'expérience. Infrastructure standard, peu d'encadrement, peu de programmation différenciante. Le membre vient, il fait sa séance, il repart.
EoS est en train de démontrer que cette équation n'est pas une fatalité. En standardisant des formats premium (Pilates reformer, HYROX) et en les industrialisant à l'échelle de ses clubs, la chaîne mutualise les coûts de programmation tout en augmentant la valeur perçue de l'adhésion.
C'est une logique similaire à ce que YouFit explore de son côté. L'investissement de 10 millions de dollars de YouFit dans la rénovation de ses clubs HVLP témoigne de la même conviction : le membre low-cost d'aujourd'hui n'accepte plus d'être traité comme un client de seconde zone.
La fidélisation devient l'enjeu central. Un membre qui a accès à des séances de Pilates reformer et à une préparation HYROX structurée dans sa salle de sport à 15 dollars par mois a beaucoup moins de raisons d'aller chercher ailleurs. Le taux de rétention s'améliore, et ça compense largement l'investissement en équipement et en formation des coachs.
Ce que ça change concrètement pour les membres
Du point de vue de quelqu'un qui cherche à progresser, l'élargissement de l'offre HVLP est une bonne nouvelle. Accéder à un programme de Pilates reformer ou à un cycle de préparation HYROX sans débourser le prix d'un studio boutique, c'est objectivement une opportunité.
Mais attention à ne pas tomber dans le piège du "tout disponible, donc tout accessible". La diversité des formats ne remplace pas la cohérence d'un programme bien construit. Quelqu'un qui enchaîne des séances HYROX, du Pilates reformer et des séances de musculation sans structure risque de ne pas progresser aussi vite qu'espéré.
Si tu te demandes pourquoi tes efforts ne se traduisent pas en résultats, les raisons pour lesquelles tu rates encore tes objectifs de musculation ne sont souvent pas liées au manque d'options mais à la qualité de l'organisation de ton entraînement.
L'enjeu pour les opérateurs HVLP qui ajoutent des formats, c'est aussi de former leurs coachs à guider les membres dans cette complexité accrue. Proposer du HYROX dans une salle, ça implique des coachs qui comprennent les spécificités de la préparation aux épreuves, pas juste des animateurs de cours collectifs.
Les conséquences pour les opérateurs indépendants et mid-market
C'est probablement là que l'onde de choc est la plus forte. Les clubs indépendants et les chaînes mid-market positionnées entre 30 et 60 dollars par mois vont se retrouver en 2027 face à des EoS et des concurrents HVLP qui leur prennent leur argument principal : l'expérience et la variété.
La consolidation du secteur en Europe suit une logique parallèle. Le rachat de Fitness Park par Providence illustre comment la concentration capitalistique remodèle le paysage des clubs. Les petits opérateurs sans différenciation claire vont subir une pression par le bas des HVLP et par le haut des studios premium.
Pour survivre dans ce contexte, les clubs mid-market ont essentiellement deux options. Soit ils descendent en prix et risquent de ne plus pouvoir financer l'expérience. Soit ils montent en valeur ajoutée de façon vraiment différenciante, ce qui implique une expertise et une personnalisation que les grandes chaînes ne peuvent pas encore industrialiser à l'identique.
La communauté locale, le suivi individualisé, la relation avec le coach. Ce sont des assets que les indépendants ont encore. Mais ça demande de les valoriser activement, pas de les laisser exister passivement.
2027 : une nouvelle carte du marché HVLP américain
Avec les 12 baux déjà signés et les projets d'entrée sur de nouveaux marchés, EoS va terminer 2026 avec un portfolio significativement plus large et attaquer 2027 en position de force. Les corridors géographiques ciblés ne sont pas encore tous confirmés publiquement, mais la logique d'expansion suggère des métros secondaires à forte croissance démographique.
Ce que la stratégie d'EoS signale au marché est double. D'abord, que l'argent dans le HVLP n'est plus uniquement dans le volume brut d'adhésions. Il est aussi dans la durée de vie client, la fréquence de visite et la résistance au churn. Ensuite, que la bataille concurrentielle de demain se jouera sur la qualité de la programmation, pas uniquement sur le prix.
Un modèle low-cost qui intègre des formats boutique à grande échelle, c'est une forme de disruption par le milieu. Ni tout à fait le studio premium que certains membres veulent, ni le simple espace de machines que les premiers HVLP proposaient. Quelque chose de nouveau, qu'il va falloir surveiller de près.
Pour les membres, l'équation reste simple : plus de valeur pour le même prix. Pour les opérateurs concurrents, c'est une contrainte nouvelle à intégrer dans leur stratégie de positionnement pour les années qui viennent.