
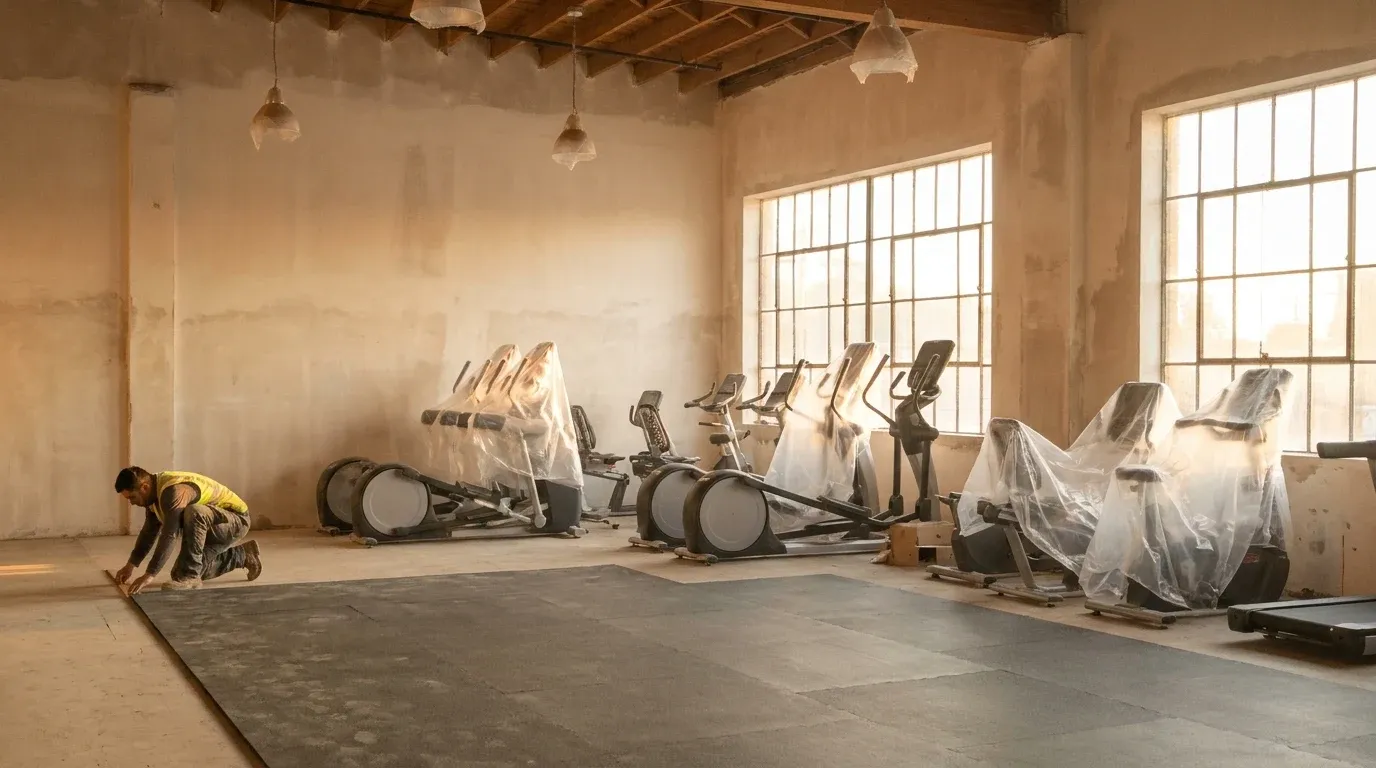
YouFit: 10 M$ pour rénover ses clubs
Un fonds de private equity basé à Los Angeles vient de mettre plus de 10 millions de dollars sur la table pour rénover des salles de sport. Pas pour en ouvrir de nouvelles. Pas pour racheter une chaîne concurrente. Juste pour améliorer ce qui existe déjà. C'est le signal le plus clair qu'on ait vu depuis longtemps sur la direction que prend le marché HVLP (High Value Low Price) à l'horizon 2027.
Et le plus intéressant, c'est que Skyline Investors n'avait jamais mis un euro dans le fitness avant le 13 novembre 2026.
Skyline Investors mise tout sur l'existant
Skyline Investors, c'est un fonds californien qui avait jusqu'ici zéro exposition au secteur fitness et bien-être. Du jour au lendemain, ils engagent plus de 10 M$ dans YouFit Gyms, une chaîne de salles HVLP implantée principalement dans le Sud-Est des États-Unis.
Ce qui distingue cette opération des deals habituels, c'est l'affectation du capital. L'argent ne va pas financer l'ouverture de nouveaux clubs. Il va directement dans la rénovation des sites existants. Équipements remplacés, espaces repensés, expérience membre améliorée de fond en comble.
La thèse, elle est limpide : extraire plus de valeur par mètre carré plutôt que d'étaler les coûts fixes sur de nouveaux emplacements. C'est un arbitrage classique entre croissance organique et optimisation du parc existant. Et visiblement, Skyline a choisi la deuxième option sans hésiter.
Pour les opérateurs indépendants et régionaux qui regardent ce deal de loin, la question posée est directe : est-ce que le ROI d'une rénovation est aujourd'hui plus défendable que celui d'une nouvelle unité dans un contexte où le capital est contraint ?
Le double effet ciseau qui change les calculs
Ce choix stratégique ne tombe pas du ciel. Il s'inscrit dans un contexte macroéconomique particulièrement tendu pour les opérateurs de salles bas prix. Les marges sont comprimées des deux côtés en même temps.
D'un côté, l'inflation salariale continue de peser lourd sur les charges d'exploitation. Les coachs sportifs, les équipes d'accueil, le personnel de maintenance : tout le monde coûte plus cher qu'il y a deux ans. De l'autre côté, les membres restent ultra-sensibles au prix. Dans le segment HVLP, monter les tarifs de quelques euros, c'est risquer une vague de désabonnements immédiats.
Dans ce contexte, ouvrir un nouveau club, ça veut dire assumer des coûts fixes supplémentaires dès le premier jour, avec une ramp-up de plusieurs mois avant d'atteindre l'équilibre. La rénovation, elle, s'applique à une base de membres déjà là, avec des flux de revenus déjà stabilisés. Le payback est structurellement plus rapide.
C'est exactement ce que révèle l'analyse des mouvements récents dans le secteur, et FitnessKPI, qui vient de lever 1,3 M€ pour cibler les opérateurs américains avec des outils d'analytics, confirme que la mesure du rendement par surface devient une obsession croissante chez les gérants de clubs.
Planet Fitness donne le ton avec ses résultats Q3 2026
Les chiffres de Planet Fitness publiés autour du 15 novembre 2026 éclairent encore mieux le tableau. Le géant du HVLP a affiché une amélioration de ses ventes same-club et relevé ses objectifs annuels. Sur le papier, c'est solide.
Mais dans le détail, le tableau est plus nuancé. Planet Fitness a signalé des retards dans le déploiement d'équipements et des délais sur certains projets immobiliers. Les résultats promotionnels sont restés inconsistants d'un marché à l'autre. Et surtout, la croissance brute du nombre de membres ne suffit plus à convaincre les investisseurs que le modèle tient la route seul.
Ce que ça dit concrètement, c'est que le volume d'adhésions n'est plus un KPI suffisant. Les opérateurs doivent démontrer une amélioration qualitative : rétention, dépense par membre, satisfaction sur la durée. Et pour améliorer ces métriques, la qualité de l'infrastructure compte énormément.
Un membre qui renouvelle son abonnement dans une salle rénovée, avec des équipements récents et un espace bien pensé, c'est un membre dont le LTV (lifetime value) grimpe. C'est précisément ce que Skyline a dû intégrer dans son modèle financier avant de signer.
La rénovation comme playbook dominant
Ce que le deal Skyline-YouFit officialise, c'est l'émergence d'un playbook capex-led dans le HVLP. Autrement dit, la différenciation par l'investissement en capital sur le parc existant devient la stratégie dominante, au détriment de la croissance par expansion du réseau.
C'est un renversement assez net par rapport à la décennie 2010-2020, où la course au nombre de clubs était le seul indicateur qui comptait. Aujourd'hui, un fonds qui entre pour la première fois dans le fitness et choisit de rénover plutôt qu'ouvrir, ça dit quelque chose de très fort sur les anticipations de rendement à 3-5 ans.
Pour les opérateurs régionaux qui gèrent entre 5 et 30 clubs, c'est un signal à prendre au sérieux. Les franchises qui ont déjà adapté leur programmation autour des tendances GLP-1 et de la rétention ont compris que l'enjeu n'est plus d'attirer de nouveaux membres à tout prix, mais de garder ceux qu'on a en leur donnant une raison de rester.
La rénovation sert exactement cet objectif. Un vestiaire refait, des cardio-machines de nouvelle génération, un espace fonctionnel repensé : ce sont des arguments concrets qui justifient le maintien de l'abonnement face à un concurrent qui ouvre à deux rues de là.
Ce que ça change pour les opérateurs indépendants
Bah en fait, le vrai enseignement pour un opérateur indépendant, c'est que la question n'est plus "est-ce que j'ouvre un deuxième club ?" mais "qu'est-ce que je fais de mon club actuel pour maximiser ce qu'il génère ?"
Du coup, les priorités se réordonnent assez radicalement. Avant de chercher du capital pour une expansion, il faut d'abord être capable de démontrer que le site existant tourne à son potentiel maximum. C'est ce qu'un investisseur comme Skyline va regarder en premier.
- Taux d'utilisation par créneaux horaires : est-ce que les heures creuses sont optimisées avec de la programmation ou des offres ciblées ?
- Rétention à 6 et 12 mois : combien de membres restent au-delà des premiers mois, et pourquoi ceux qui partent le font ?
- Revenu par mètre carré : est-ce que chaque zone du club génère de la valeur, ou y'a des espaces morts qui pourraient être reconvertis ?
- NPS et satisfaction membre : les retours qualitatifs alimentent directement la décision de renouvellement ou de résiliation.
Ces métriques, c'est exactement ce qu'une rénovation bien ciblée vient améliorer. Et c'est ce que les investisseurs regardent désormais avant de signer un chèque.
Le secteur du wellness connaît d'ailleurs une recomposition plus large, visible dans des deals récents comme le rachat de Counsel Health par Oura pour 625 M$, qui montre que les capitaux cherchent des assets capables de démontrer une amélioration mesurable de l'expérience utilisateur, pas juste de la croissance brute.
Vers un marché HVLP à deux vitesses
Ce qui se dessine pour 2027, c'est un marché HVLP coupé en deux. D'un côté, les opérateurs qui auront investi dans la qualité de leurs clubs existants, amélioré leur taux de rétention et construit une thèse financière solide autour du rendement par surface. De l'autre, ceux qui auront continué à chercher la croissance par le nombre d'ouvertures, en diluant leur qualité opérationnelle et en fragilisant leurs marges.
Les investisseurs institutionnels et les fonds PE, même ceux sans expérience préalable dans le fitness comme Skyline, sont clairement en train de distinguer ces deux profils. Et ils mettent leur argent dans le premier.
Pour un opérateur qui réfléchit à sa stratégie aujourd'hui, le message du deal YouFit est assez direct : si t'as des clubs qui tournent, commence par les amener au niveau supérieur avant de chercher à en ouvrir de nouveaux. Le capital suit la qualité, pas la quantité.
Et si t'as besoin de structurer ton offre autour de ce que tes membres attendent vraiment en termes de programmation, les outils d'analytics qui émergent pour les opérateurs de clubs permettent désormais de prendre ces décisions avec des données, pas juste de l'intuition.
Le capex comme différenciateur. La rénovation comme stratégie de croissance. C'est le nouveau langage du HVLP, et Skyline Investors vient de l'écrire en gros caractères avec un chèque de 10 millions de dollars.