
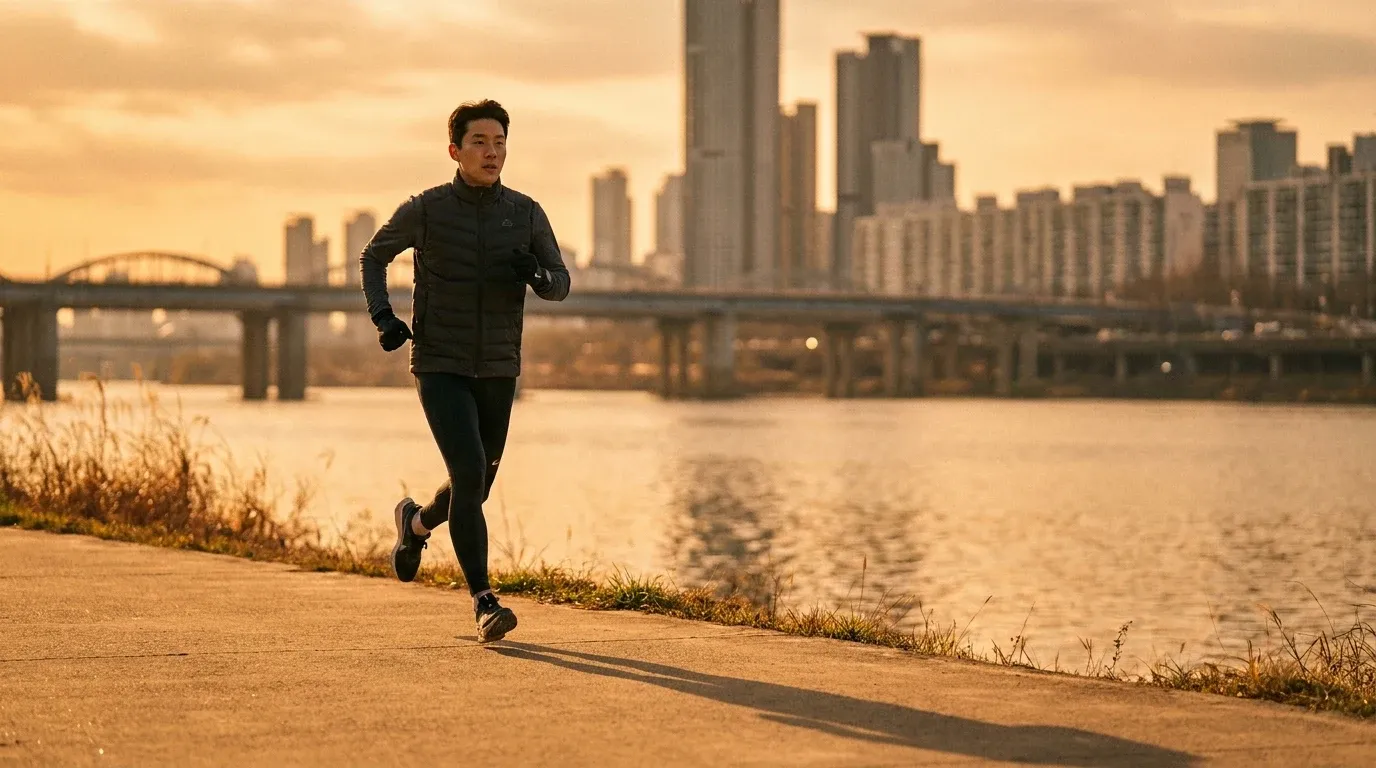
10 Millionen Läufer: Südkorea erreicht einen Wendepunkt
Im September 2026 hat Südkorea eine Marke überschritten, die im globalen Sportmarkt selten so klar datiert werden kann: 10 Millionen aktive Läufer. Das ist kein gerundeter Schätzwert aus einer Befragung, sondern ein durch Plattformdaten, App-Registrierungen und Verkaufszahlen belegter Schwellenwert. Für Marken, die in Asien-Pazifik skalieren wollen, ist dieser Moment ein konkretes Marktsignal.
Was die Zahl so relevant macht, ist nicht nur ihre Größe, sondern ihr Timing. Genau in den Herbstwochen rund um diesen Meilenstein verzeichnen koreanische E-Commerce-Plattformen wie Coupang und Musinsa Sport messbare Spitzen bei Suchanfragen nach herbstspezifischen Laufprodukten. Windbreaker, Laufhandschuhe, langärmlige Funktionsshirts und temperaturregulierendes Schuhwerk stehen plötzlich ganz oben in den Kategorien. Das ist kein Zufall, das ist Saisonalität.
Südkorea hat in den letzten Jahren eine Laufkultur aufgebaut, die inzwischen strukturelle Ähnlichkeiten mit reifen Märkten wie Deutschland oder Kanada zeigt. Laufgruppen in Seoul, Busan und Incheon wachsen, Halbmarathon-Events sind innerhalb von Minuten ausgebucht, und die Konsumenten verstehen den Unterschied zwischen einem Allround-Trainingsschuh und einem spezialisierten Herbstlaufschuh mit verbesserter Wetterfestigkeit.
Herbst-Peaks und saisonale Produktzyklen: Was Brands jetzt lernen können
Die herbstliche Nachfrageverschiebung in Korea folgt einem Muster, das europäische Marken gut kennen. Wenn die Temperaturen unter 15 Grad fallen, steigt das Interesse an Isolations- und Layering-Produkten sprunghaft an. In Seoul passiert das typischerweise zwischen Mitte Oktober und Anfang November. Wer dieses Fenster mit gezielten Regional Drops nutzt, sitzt am Steuer. Der entscheidende Unterschied zu westlichen Märkten liegt im spezifischen Produktmix. Koreanische Läufer greifen stärker zu schlanken, leichten Windbreakern mit Clean-Silhouette als zu voluminösen Isolationsjacken. Gleichzeitig sind Handschuhe und thermische Laufsocken als eigenständige Kategorien besonders stark. Das spiegelt sowohl ästhetische Präferenzen als auch funktionale Anforderungen an ein urbanes Laufumfeld wider.
Für Brand-Operatoren bedeutet das: Ein einfaches Copy-Paste der europäischen Herbst-Kampagne greift zu kurz. Smarter ist eine regional kalibrierte Drop-Strategie, die denselben saisonalen Impuls nutzt, aber Produktauswahl und visuelle Kommunikation auf koreanische Präferenzen anpasst. Marken wie Nike Korea und etablierte Athleisure-Brands haben das in den letzten Saisons vorgemacht. Beide haben Korea-spezifische Colorways und schlanke Outerwear-Kollektionen pünktlich zum Herbstfenster platziert und damit überproportionale Sell-Through-Quoten erzielt.
Asien-Pazifik als Wachstumskern: Warum Korea der Taktgeber ist
Korea ist kein Einzelfall, aber es ist der Markt, der das Tempo vorgibt. Analysten von Euromonitor und Grand View Research identifizieren Asien-Pazifik als die wachstumsstärkste Region für Sportbekleidung bis Ende der 2020er Jahre. Compound Annual Growth Rates von 8 bis 10 Prozent werden für das Performance-Apparel-Segment projiziert, getrieben von steigendem Gesundheitsbewusstsein, urbanem Laufboom und wachsender Kaufkraft in der Mittelschicht.
Korea nimmt dabei eine besondere Rolle ein, weil der Markt technologisch sehr weit entwickelt ist. Produktentdeckung findet über Instagram, KakaoTalk und Naver Shopping statt. Conversion passiert blitzschnell, oft innerhalb von 24 Stunden nach einem Influencer-Post. Das macht Korea zu einem idealen Testmarkt für regionale Kampagnen, bevor sie auf Japan, Taiwan oder Thailand ausgeweitet werden.
Der koreanische Laufboom trägt außerdem zur Reifung des gesamten Activewear-Segments in der Region bei. Läufer kaufen nicht nur Laufschuhe, sie kaufen das gesamte Ökosystem. Dazu gehören Smartwatches, Ernährungsprodukte, Recovery-Gear und urban-funktionale Kleidung, die vom Training direkt in den Alltag übergeht. Für Marken mit breitem Portfolio sind das mehrere parallele Umsatzhebel, die sich mit einer einzigen kulturellen Investition aktivieren lassen.
Bifurkation als Chance: Premium und Mass-Market gleichzeitig bedienen
10 Millionen aktive Läufer bedeuten nicht 10 Millionen Premium-Kunden. Der Meilenstein signalisiert vielmehr, dass der koreanische Laufmarkt die kritische Masse erreicht hat, ab der zwei parallele Distributionsstrategien wirtschaftlich sinnvoll werden. Einerseits gibt es eine wachsende, kaufkräftige Kernzielgruppe, die bereit ist, 250 $ oder mehr für einen Laufschuh auszugeben. Andererseits steigen Millionen neuer Läufer ein, die zunächst im mittleren Preissegment zwischen 60 und 120 $ kaufen.
Für Wholesale-Buyer und Brand-Operatoren eröffnet das konkrete Möglichkeiten: Premium-Linie: Exklusive Drops über Mono-Brand-Stores und kuratierte Sportfachhändler in Seoul, mit limitierten Stückzahlen und gezielter Community-Kommunikation über Run Clubs. Mass-Market-Linie: Breite Distribution über Coupang, Musinsa und nationale Sporthandelsketten, mit kompetitiver Preisgestaltung und hoher Sichtbarkeit in Search-Kampagnen. Saisonale Ankerprodukte: Herbst-spezifische Hero-Produkte wie ein leichter Windbreaker oder ein thermischer Laufhandschuh als Einstiegspunkt, der beide Preistiers bedienen kann. Die Kunst liegt darin, beide Tier nicht gegeneinander zu positionieren, sondern als Markeneinstieg und Markenbindung zu verstehen. Wer heute im Mittelpreissegment einkauft, ist in drei Jahren möglicherweise bereit für das Premium-Produkt. Korea zeigt das gerade in Echtzeit: Läufer, die 2023 mit Einsteigerprodukten gestartet haben, investieren 2026 in technische Laufschuhe der Premiumklasse. Der Markt reift schnell, und Marken, die früh beide Ebenen besetzt haben, profitieren doppelt.