
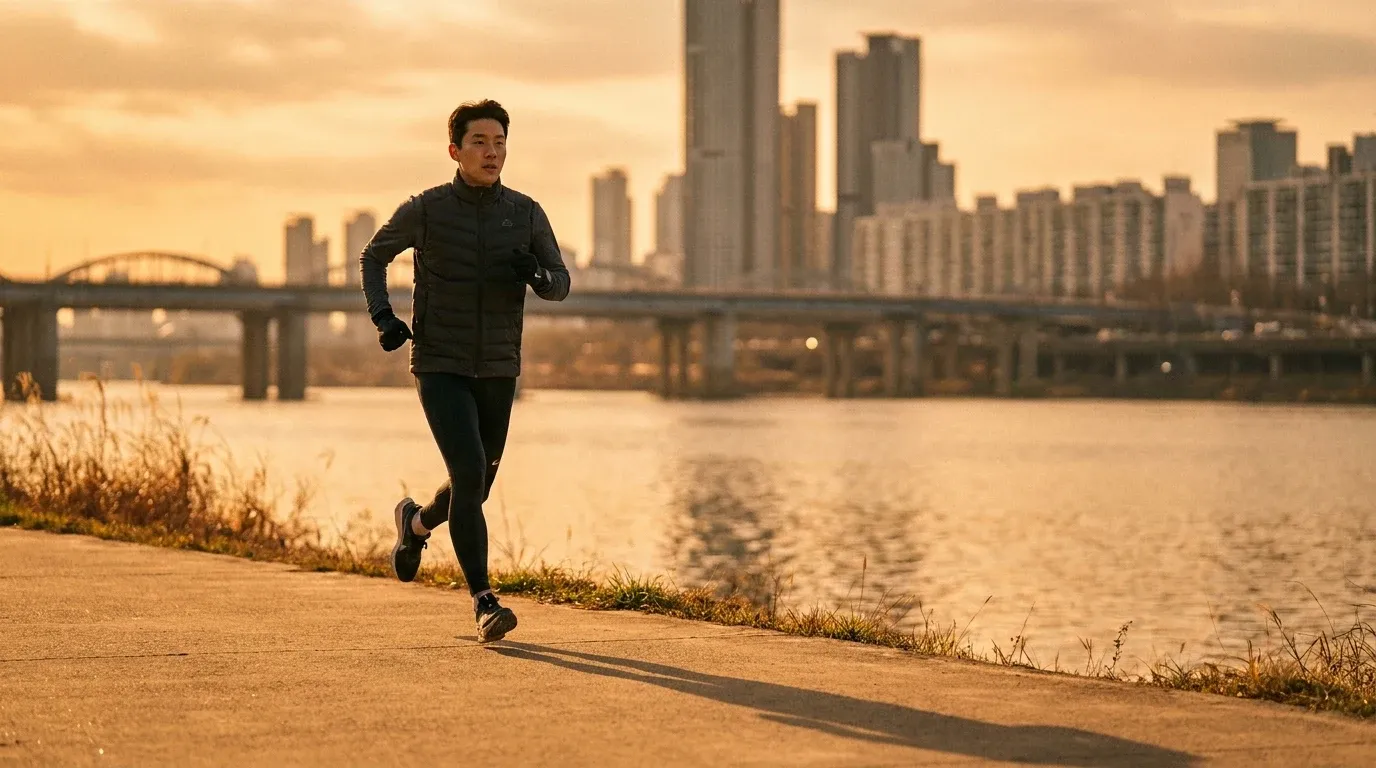
Dieci milioni di runner: perché la Corea del Sud è diventata un mercato che non puoi ignorare
A settembre 2026, la Corea del Sud ha superato la soglia dei 10 milioni di runner attivi. Non si tratta di un dato simbolico: è un segnale strutturale che cambia le regole del gioco per i brand sportivi globali che operano nella regione Asia-Pacifico. In meno di cinque anni, il paese ha trasformato la corsa da hobby di nicchia a pratica di massa, con una penetrazione culturale paragonabile a quella che la corsa ha raggiunto in Germania o negli Stati Uniti negli anni Novanta.
Il dato più rilevante per i brand non è il numero in sé, ma ciò che genera a livello commerciale. Le ricerche online relative all'abbigliamento tecnico da corsa autunnale sono aumentate in modo misurabile nelle settimane tra agosto e ottobre, con picchi netti su categorie come giacche a vento, guanti da running, top a maniche lunghe e calzature con tecnologie di regolazione termica. Si tratta di un comportamento stagionale che fino a pochi anni fa era quasi assente nel mercato coreano, e che oggi mostra una curva di domanda del tutto sovrapponibile a quella dei mercati europei più maturi.
Per i responsabili marketing e i buyer wholesale, questo significa una cosa precisa: la Corea del Sud ha smesso di essere un mercato di coda nel ciclo di lancio dei prodotti autunnali. Può e deve essere trattata come un mercato primario, con drop dedicati, campagne localizzate e un mix di prodotto calibrato sulle sue specifiche preferenze climatiche e culturali.
Il ciclo autunnale coreano: stagionalità, categorie e differenze con i mercati occidentali
Chi conosce il calendario commerciale del running in Europa sa che il picco autunnale si concentra tra settembre e novembre, spinto dalle maratone cittadine e dal calo delle temperature. In Corea del Sud, lo stesso ciclo esiste ma presenta alcune variazioni che è utile capire bene prima di definire l'assortimento. Le temperature autunnali a Seoul scendono rapidamente e in modo più secco rispetto a città come Londra o Parigi, il che sposta la domanda verso prodotti con protezione al vento più marcata e strati intermedi leggeri ma termici, piuttosto che verso impermeabili pesanti o felpe in pile voluminose.
Le categorie che mostrano la crescita più sostenuta nelle ricerche autunnali coreane includono:
- Giacche a vento tecniche con finiture riflettenti e packability elevata
- Top a compressione a maniche lunghe con gestione attiva dell'umidità
- Guanti da running sottili, spesso cercati in bundle con accessori per la testa
- Calzature con intersuola reattiva e upper che bilanciano traspirabilità e protezione termica
Rispetto al mercato nord-americano, dove il runner autunnale tende a puntare su layering voluminoso e colori neutri, il consumatore coreano mostra una preferenza estetica più orientata al minimalismo tecnico e ai colorway vivaci anche nelle stagioni fredde. Questo non è un dettaglio da lasciare al team creativo: incide direttamente sulle scelte di range planning e sulle SKU da allocare per il mercato locale. I brand che hanno già adattato il mix stagionale in questa direzione, come alcune label giapponesi e un paio di player europei con distribuzione consolidata in Korea, stanno raccogliendo risultati superiori alla media regionale.
Asia-Pacifico come motore di crescita: cosa dicono i dati di mercato
La Corea del Sud non è un caso isolato. Si inserisce in una traiettoria più ampia che vede l'intera area Asia-Pacifico affermarsi come la geografia a maggiore crescita per l'abbigliamento sportivo e l'athleisure nella seconda metà degli anni Venti. Gli analisti di settore stimano che il mercato globale dello sportswear raggiungerà un valore superiore ai $120 miliardi entro il 2028, con running e training come categorie trainanti insieme al tennis e al padel urbano.
All'interno di questo scenario, la Corea del Sud occupa una posizione particolare: è un mercato con alta densità urbana, forte cultura del benessere fisico, e una base di consumatori giovani con un'elevata propensione alla spesa su prodotti premium. Il runner coreano medio spende in attrezzatura tecnica cifre comparabili a quelle del runner tedesco o scandinavo, con una preferenza marcata per i brand internazionali percepiti come autenticamente legati alla performance. Questo crea opportunità precise per i brand che sanno posizionarsi con credibilità tecnica.
Va detto anche il contrario: la crescita rapida del running in Corea ha attirato marchi locali e regionali che competono aggressivamente sul prezzo e sull'estetica. Brand come Fila Korea, Descente e alcune label di running nate online hanno già capitalizzato sulla domanda locale con velocità di reazione che i grandi player globali faticano a eguagliare. Per chi opera a livello internazionale, la risposta non è abbassare i prezzi ma costruire una presenza distribuiva più agile, con cicli di go-to-market più corti e collaborazioni con retailer locali specializzati.
Opportunità distributive: mass market e premium a confronto
Raggiungere i 10 milioni di runner attivi è una soglia significativa anche dal punto di vista della struttura di mercato. Sotto quella cifra, il running rimane un segmento di appassionati dove il premium domina e il mass market fatica a trovare volumi sufficienti. Sopra quella soglia, si apre un mercato a due velocità: da un lato, i runner esperti e ad alto coinvolgimento che cercano prodotti tecnici specifici con prezzi sopra i €150-200 per calzature e sopra i €80-100 per i capi tecnici. Dall'altro, una massa crescente di runner occasionali e principianti che entrano nel mercato con budget più contenuti e aspettative di accessibilità.
Per i buyer wholesale e i responsabili di categoria, questa biforcazione suggerisce una strategia di distribuzione a due canali distinti. Il premium può appoggiarsi a specialty running store e canali DTC in forte espansione con forte storytelling tecnico. Il mass market richiede invece presenza nella grande distribuzione sportiva e nei marketplace locali come Coupang, che in Corea detiene una quota rilevante delle vendite di abbigliamento sportivo online. Gestire entrambi i canali senza cannibalizzazione richiede una separazione netta a livello di prodotto, prezzo e comunicazione.
Il momento giusto per strutturare questa presenza non è quando il mercato sarà ancora più maturo: è adesso. I 10 milioni di runner rappresentano il punto di ingresso ideale per costruire brand equity e quota distributiva prima che la competizione si intensifichi ulteriormente. Chi arriva tardi in questi mercati, come dimostrano i precedenti di Giappone e Australia, paga prezzi di ingresso significativamente più alti in termini di costi di marketing e margini negoziali con i retailer. La finestra è aperta, ma non lo sarà per sempre.