
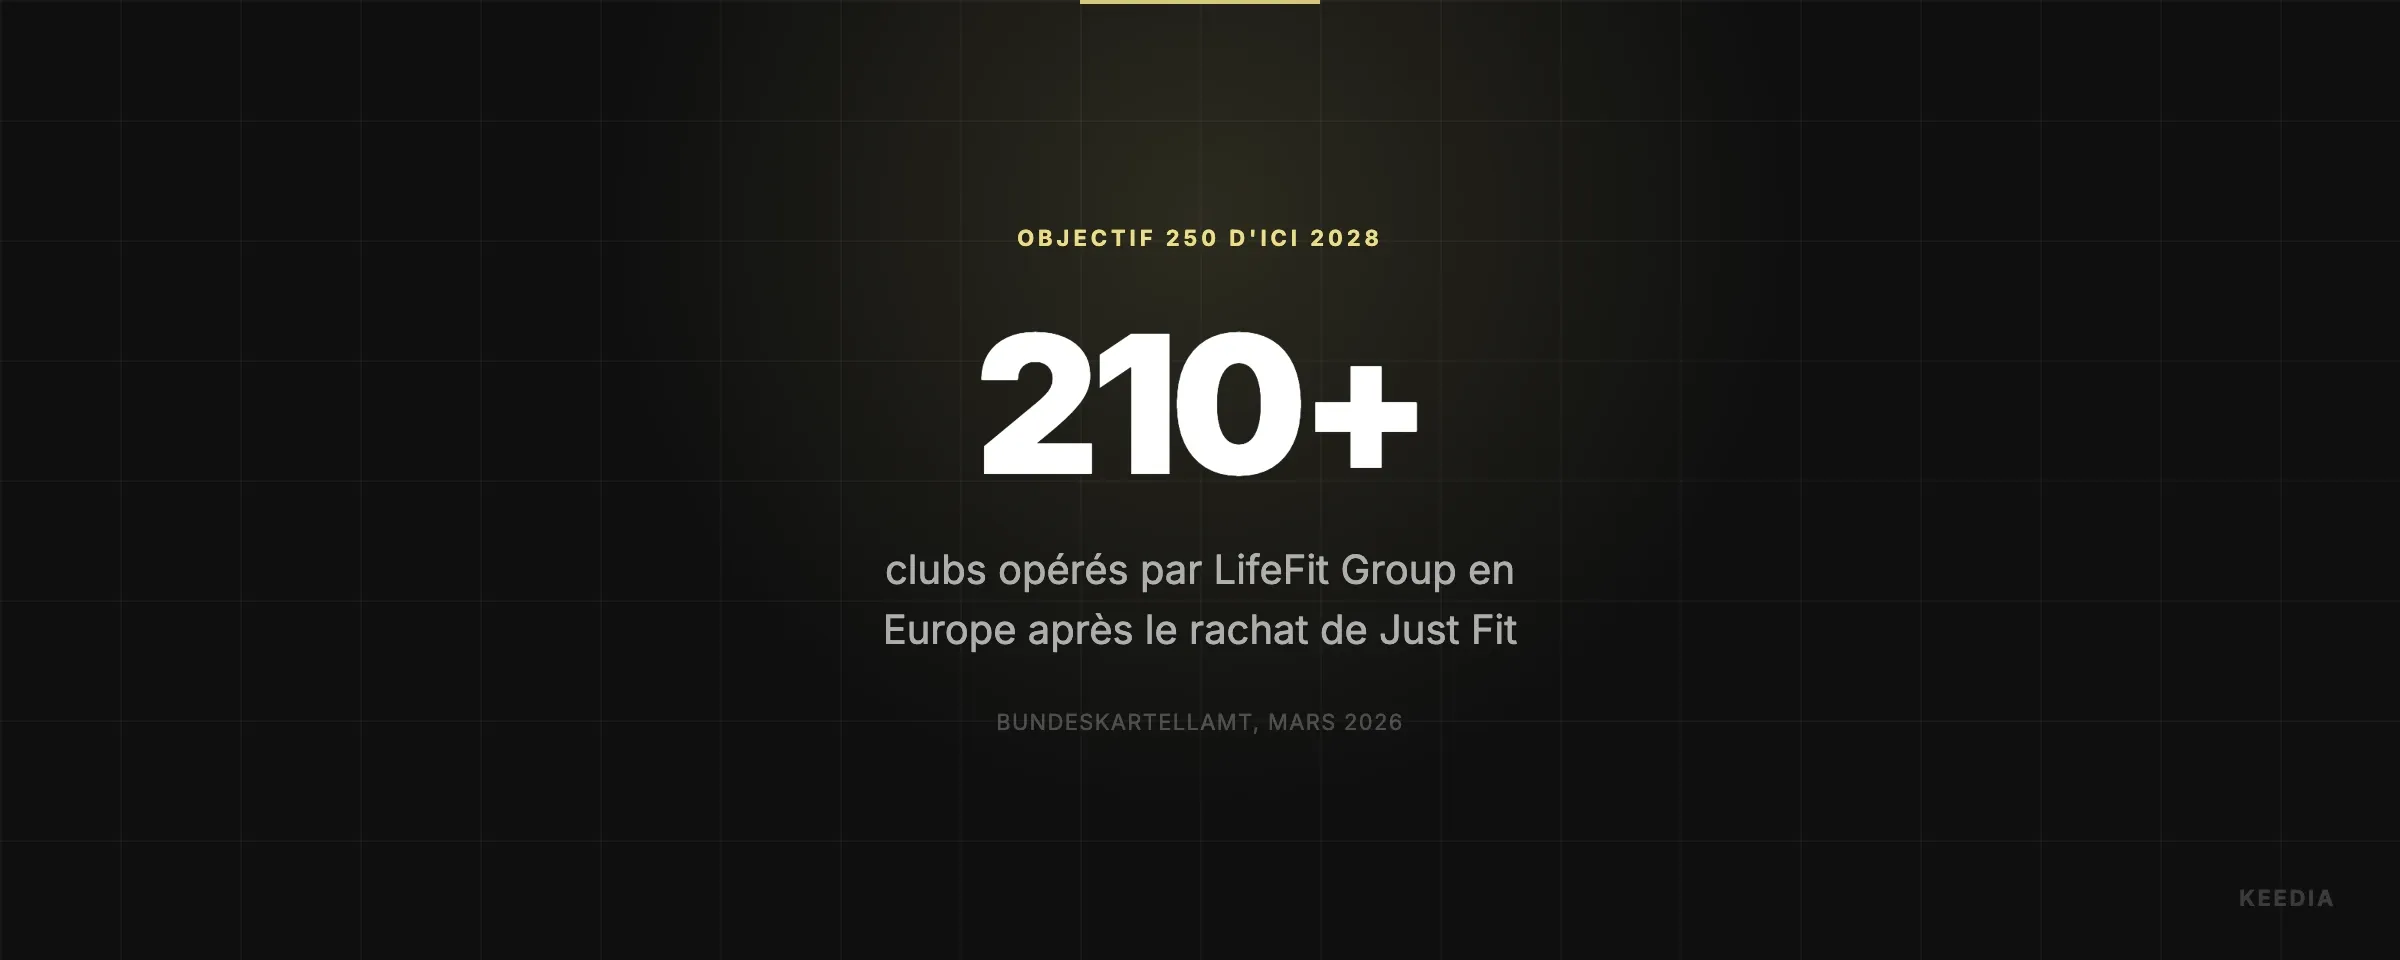
Le 19 mars 2026, l'Autorité fédérale allemande de la concurrence (Bundeskartellamt) a officiellement validé le rachat de 21 clubs Just Fit en Rhénanie par le groupe LifeFit. Un feu vert qui propulse l'opérateur à plus de 210 clubs dans la zone DACH et qui marque une nouvelle étape dans la consolidation du marché européen des salles de sport.
Points clés
- LifeFit Group avale la chaîne Just Fit et dépasse 200 clubs en Europe Le 19 mars 2026, l'Autorité fédérale allemande de la concurrence (Bundeskartellamt) a officiellement validé le rachat de 21 clubs Just Fit en Rhénanie par le groupe LifeFit.
- Un feu vert qui propulse l'opérateur à plus de 210 clubs dans la zone DACH et qui marque une nouvelle étape dans la consolidation du marché européen des salles de sport.
- Depuis l'entrée au capital de Waterland Private Equity en septembre 2024, LifeFit a mené quatre opérations de croissance externe en moins de 18 mois.
Bah en fait, cette acquisition ne tombe pas du ciel. Depuis l'entrée au capital de Waterland Private Equity en septembre 2024, LifeFit a mené quatre opérations de croissance externe en moins de 18 mois. C'est une cadence que très peu d'opérateurs européens ont réussi à tenir.
Quatre acquisitions en 18 mois : la machine LifeFit tourne à plein régime
Le deal Just Fit s'ajoute à une série de rachats qui transforment rapidement le paysage fitness germanophone. La plus emblématique reste l'acquisition du groupe FIT/One, qui a permis à LifeFit d'étendre sa présence en Autriche et de franchir symboliquement la barre des 200 clubs.
Le cap des 250 clubs d'ici 2028 est désormais officiellement dans le viseur du groupe. À ce rythme, c'est pas un objectif fantasmé : c'est une trajectoire qui repose sur des ressources financières solides et une équipe M&A rodée.
Ce type de stratégie "buy-and-build" est devenu le modèle dominant dans le fitness premium européen. Pour aller plus loin sur les dynamiques macro qui structurent ce marché, jette un oeil à notre analyse du marché des salles de sport en 2026 : chiffres clés et tendances.
Un modèle bi-segment qui capte tous les budgets
Ce qui rend la stratégie LifeFit particulièrement lisible, c'est la clarté de son positionnement tarifaire. Le groupe opère deux enseignes distinctes : Fitness First RED pour le segment accessible, et Fitness First BLACK pour le premium. Deux univers, deux clientèles, zéro cannibalisation.
Cette architecture en deux niveaux est de plus en plus répandue dans les roll-ups européens. Elle permet de maximiser la couverture géographique tout en adaptant l'offre à chaque bassin de population, sans diluer le positionnement de chaque enseigne.
Du coup, LifeFit ne se retrouve pas à devoir arbitrer entre croissance volume et montée en gamme. Les deux coexistent dans le même groupe, avec des KPIs distincts et des stratégies de rétention membres adaptées à chaque segment.
La consolidation européenne s'accélère : qui rachète qui ?
LifeFit n'est pas un cas isolé. Sur le même terrain, Virgin Active, Basic-Fit et McFit multiplient aussi les acquisitions. Le point commun de tous ces acteurs : ils préfèrent racheter des clubs existants plutôt qu'en ouvrir de nouveaux.
L'ère de la croissance organique facile, c'est terminé. Les meilleurs emplacements sont pris, les coûts de construction ont explosé, et la réglementation immobilière dans les grandes villes européennes rend les nouveaux projets de plus en plus complexes à boucler.
Cette dynamique est aussi visible ailleurs dans l'industrie. Le rachat de Grand Fitness Partners (Planet Fitness) par HGGC illustre la même logique aux États-Unis : le private equity mise sur des portefeuilles de clubs existants plutôt que sur la construction de nouvelles salles.
La zone DACH reste le marché le plus actif d'Europe sur ce plan. La densité de clubs indépendants, la maturité des consommateurs fitness et la puissance financière des fonds d'investissement présents localement en font un terrain de consolidation idéal.
Ce que ca change concrètement pour les gérants indépendants
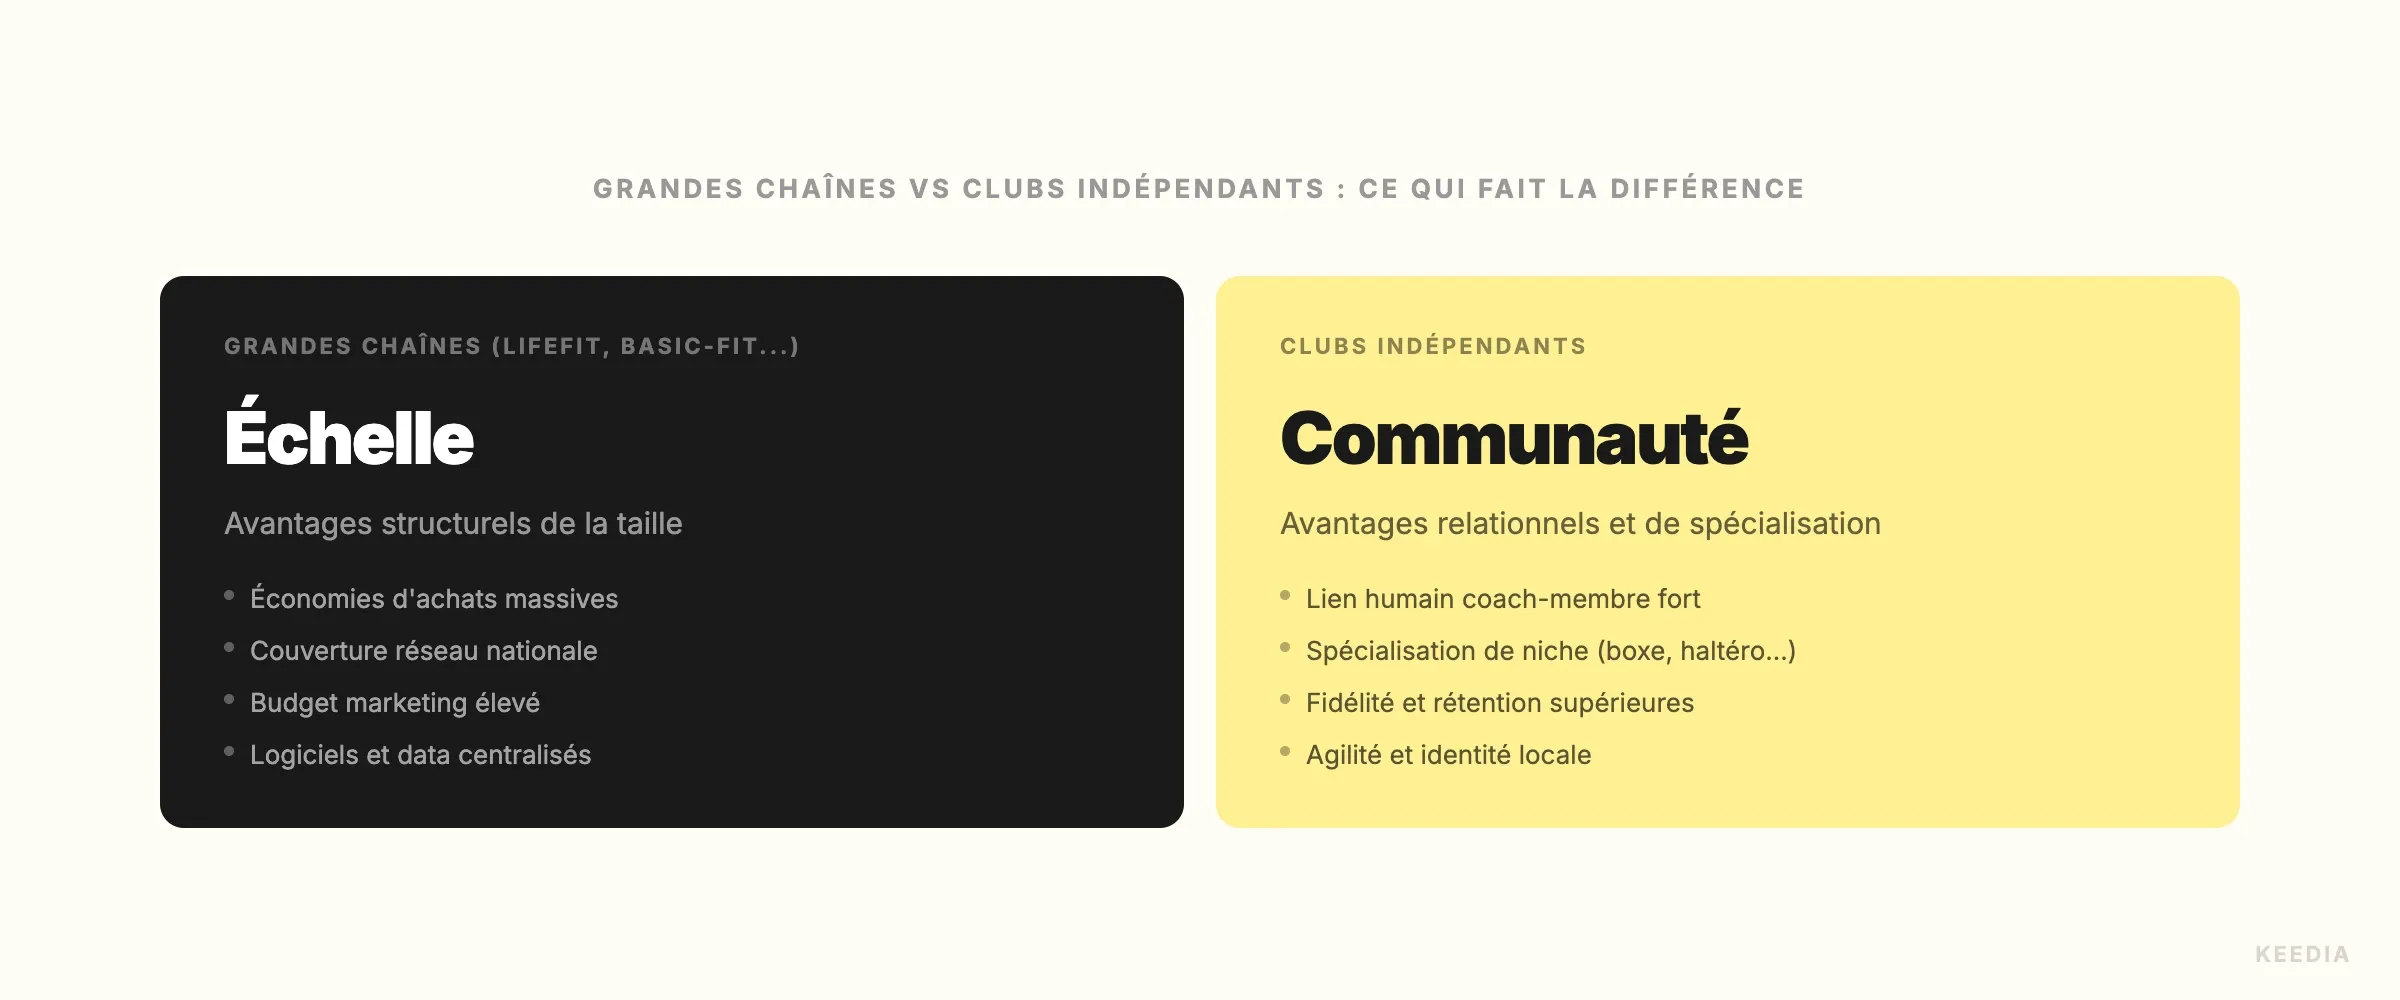
Pour un gérant de salle indépendante en Allemagne ou en Autriche, la montée en puissance de LifeFit envoie un signal clair : la concurrence par les prix et la couverture réseau va s'intensifier. Un groupe qui dépasse 210 clubs bénéficie d'économies d'échelle massives, sur les achats d'équipements, les logiciels de gestion, la négociation des baux ou les campagnes marketing.
Mais la consolidation crée aussi des opportunités réelles. Les grandes chaînes ont structurellement du mal à reproduire ce que les clubs indépendants font le mieux : créer une communauté locale forte, proposer des programmes hyper-spécialisés, et offrir un lien humain authentique entre les membres et leurs coachs.
- La spécialisation paie : un club qui maîtrise un créneau précis (haltérophilie, boxe, remise en forme senior, récupération active) attire une clientèle engagée que les chaînes généralistes ne savent pas fidéliser.
- La communauté est un actif : les membres qui se connaissent entre eux, qui partagent des séances et qui s'entraident restent beaucoup plus longtemps qu'un abonné anonyme dans un grand club.
- Le service coach fait la différence : une relation de qualité entre un coach sportif et ses membres crée une barrière à la sortie que même un tarif compétitif ne suffit pas à effacer.
Y'a aussi des gérants qui voient dans cette vague de consolidation une opportunité de sortie. Si LifeFit ou un concurrent cherche à étendre sa présence dans une zone géographique précise, un club bien positionné et rentable devient un actif stratégique.
Le private equity comme moteur structurel du secteur
Waterland Private Equity n'est pas le seul fonds à avoir compris le potentiel du fitness européen. La fragmentation historique du marché, combinée à des flux d'abonnements récurrents et prévisibles, en fait une cible idéale pour les stratégies de consolidation.
Le fitness tech suit la même logique de consolidation des acteurs. La fusion récente entre Playlist et EGYM pour 7,5 milliards de dollars montre que la course aux parts de marché ne se joue plus seulement sur les mètres carrés, mais aussi sur les logiciels, les données membres et les outils digitaux.
Pour LifeFit, le chrono est lancé. 210 clubs aujourd'hui, 250 clubs visés d'ici 2028. Si la cadence des 18 derniers mois se maintient, l'objectif est atteignable. Et dans le fitness européen, chaque acquisition supplémentaire renforce un peu plus la position dominante du groupe dans la zone DACH.
La question n'est plus de savoir si la consolidation va continuer. C'est déjà acté. La vraie question, c'est de savoir qui va fixer les règles du jeu dans les marchés où les indépendants résistent encore.