
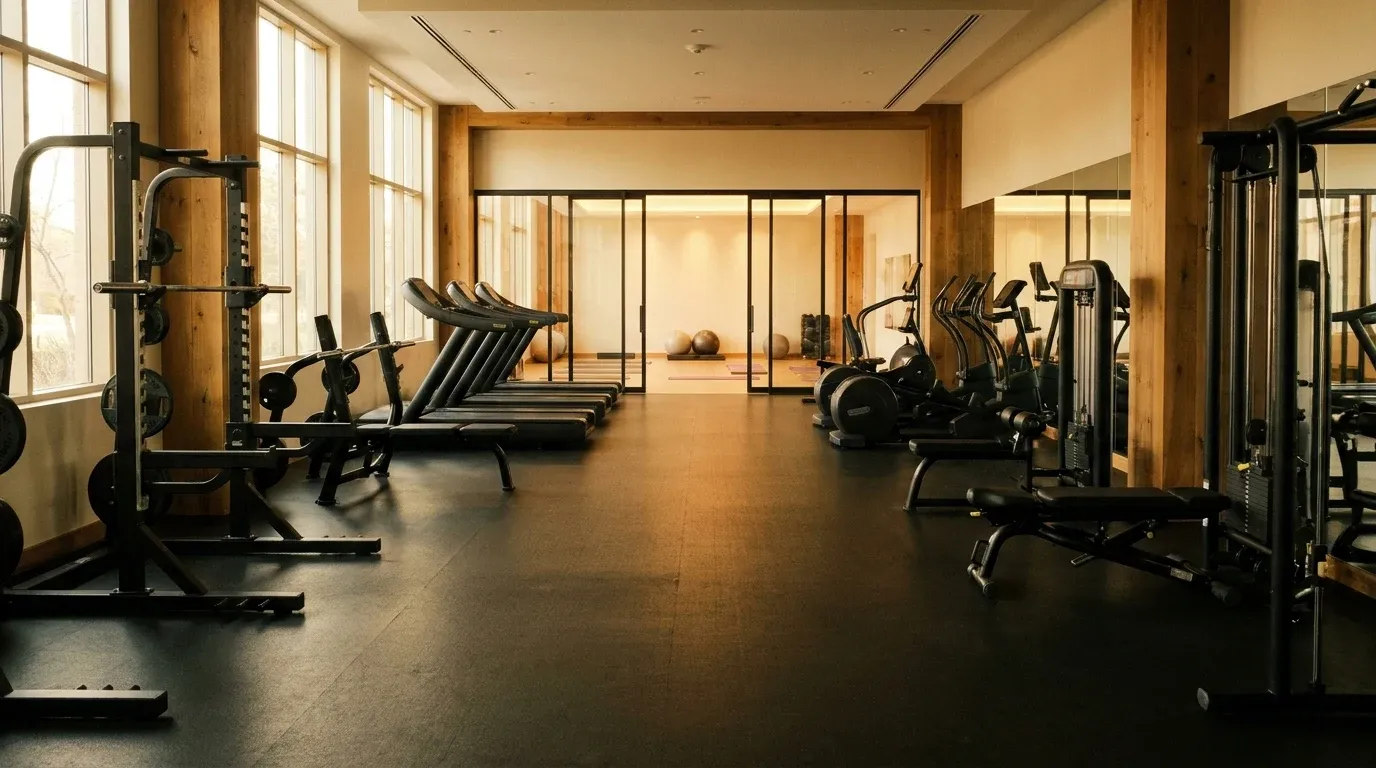
El formato que nadie esperaba: un gimnasio que lo hace todo
El 14 de noviembre de 2026, One Playground abrió las puertas de su instalación en Zetland, Sídney. Los 2.500 metros cuadrados del espacio no se parecen a ningún gimnasio comercial convencional ni a ningún estudio boutique tradicional. La propuesta tiene otro nombre: superboutique.
La idea central es simple pero ambiciosa. En un mismo techo conviven equipamiento de alto rendimiento propio de un gran centro comercial, clases grupales con la densidad experiencial de un estudio premium y un studio de running dedicado llamado APEX. También hay zonas de recuperación activa, diseño de interiores cuidado al detalle y una programación de clases curada para distintos perfiles de miembro.
No es una fusión estética. Es una tesis de negocio con consecuencias económicas concretas. Y Zetland se ha convertido en el laboratorio donde esa tesis se pone a prueba en tiempo real.
Tres tipos de miembro, un solo espacio
El diseño de la instalación de Zetland responde a lo que en la industria se llama need-states: los estados de necesidad que llevan a alguien al gimnasio en un día concreto. No siempre vas a sudar. A veces vas a recuperarte. A veces quieres comunidad. Otras veces necesitas rendimiento puro.
One Playground identificó tres perfiles claros y los integró en la misma huella física. El corredor que entrena con datos y quiere un espacio especializado tiene el APEX Running Studio. El miembro que busca la energía colectiva de una clase boutique tiene una programación grupal de alta calidad. Y quien necesita descompresión muscular o recuperación activa después de un bloque de entrenamiento tiene también su espacio propio.
Esta multiplicidad de usos no es un capricho de diseño. Es la respuesta directa a un mercado donde los miembros más valiosos, los que más gastan y más tiempo permanecen, ya no quieren elegir entre función y experiencia. Quieren las dos cosas. Y si no las encuentran en un solo sitio, van a dos sitios distintos, o no van a ninguno con suficiente frecuencia.
La bifurcación del mercado que lo explica todo
Para entender por qué el modelo superboutique tiene sentido ahora, hay que mirar el mapa de la industria global del fitness. Durante los últimos diez años, el mercado se ha partido en dos extremos que se alejan cada vez más el uno del otro.
Por un lado, las cadenas de alto volumen y bajo precio, conocidas como HVLP (High Volume, Low Price), han ganado cuota de mercado con una propuesta basada en accesibilidad, cobertura geográfica y cuotas que empiezan desde menos de $15 al mes. Por otro lado, los estudios boutique han capturado a un segmento dispuesto a pagar $30, $40 o más por clase individual gracias a experiencias de alta intensidad comunitaria: ciclismo indoor, pilates reformer en auge, funcional en grupo.
En medio de esos dos polos existe una franja de mercado que crece sin que nadie la esté sirviendo bien. Son los miembros que salen de las cadenas HVLP porque les falta experiencia, pero que no pueden o no quieren pagar membresías dobles en estudios boutique. El sector del fitness boutique ya mueve 60.900 millones de dólares globalmente, y la presión que ejercen los HVLP sigue subiendo. Esa tensión es exactamente lo que hace que el superboutique sea económicamente lógico, aunque no sea barato de operar.
El modelo financiero detrás de los 2.500 metros cuadrados
Gestionar una instalación de este tamaño en un mercado como Sídney no es un ejercicio de estética empresarial. Los alquileres en zonas urbanas densas de Australia pueden superar los $600 por metro cuadrado al año en locales de este perfil. Multiplicado por 2.500 metros cuadrados, el coste de ocupación solo ya exige un volumen de ingresos que un gimnasio HVLP estándar no puede generar con sus tarifas de entrada.
A eso se suma la estructura de personal. Un superboutique necesita instructores especializados para cada disciplina, equipo de operaciones para los espacios de recuperación y personal de experiencia para mantener la promesa de marca en cada punto de contacto. El coste por metro cuadrado es materialmente superior al de cualquier cadena de bajo coste. Por eso, el modelo solo funciona si el ingreso medio por miembro se mantiene significativamente por encima del benchmark HVLP.
La ecuación se cierra con una mezcla de membresías premium, sesiones adicionales dentro del mismo espacio y una tasa de retención alta. Si un miembro de estudio boutique paga entre $150 y $250 al mes en clases sueltas repartidas en dos sitios distintos, una membresía superboutique que consolide todo eso por un precio inferior tiene propuesta de valor real. Pero capturar esa racionalización económica en la mente del consumidor requiere comunicación precisa y una experiencia que justifique el cambio.
Las preguntas que Zetland le hace a toda la industria
El proyecto de One Playground en Zetland no es solo una apertura. Es una pregunta formulada en ladrillo, acero y parquet de madera. Para cualquier operador que esté evaluando su estrategia de expansión de gimnasios, el modelo superboutique plantea dos interrogantes que no tienen respuesta todavía definitiva.
La primera: ¿cuál es el tamaño mínimo viable para un superboutique? Los 2.500 metros cuadrados de Zetland permiten separar espacios, crear atmósferas distintas dentro del mismo edificio y sostener programación paralela sin que los usos se contaminen entre sí. Pero ese tamaño implica un umbral de inversión y renta que no todo operador puede asumir. ¿Es posible replicar el concepto en 1.500 metros cuadrados sin perder la densidad de servicio que lo define? ¿O el superboutique necesita esa masa crítica para funcionar?
La segunda pregunta es sobre la mezcla de servicios. No cualquier combinación de equipamiento, clases y recuperación produce el efecto superboutique. La selección tiene que responder a los need-states reales de la comunidad local, y tiene que estar curada con suficiente criterio para que cada propuesta dentro del espacio se sostenga como producto independiente. Meter mucho en poco espacio no es un superboutique. Es un gimnasio saturado con problema de identidad.
Lo que One Playground está demostrando en tiempo real es que existe un mercado para quien resuelva bien esta ecuación. Los desertores de las cadenas HVLP y los leales al boutique no son segmentos irreconciliables. Buscan cosas distintas en momentos distintos. Y si un operador puede ofrecerles ambas bajo un mismo techo, con una experiencia que no sacrifica calidad en ninguno de los dos extremos, tiene la posibilidad de capturar a los miembros más valiosos del mercado. El experimento de Zetland dirá si esa posibilidad se convierte en modelo replicable.